Financement et crédit
Crédits et prêts bancaires
Chaque projet de vie nécessite un montage financier adapté, depuis l’acquisition d’un logement jusqu’au financement d’un véhicule.
Obtenir un financement pour une acquisition immobilière
Un emprunt immobilier à long terme, généralement étalé sur quinze à vingt-cinq ans, structure le budget des acquéreurs selon leur capacité d’endettement.
L’apport personnel réduit le montant emprunté et renforce le dossier auprès des établissements prêteurs, facilitant ainsi la négociation des conditions de financement.
Le taux annuel effectif global intègre les intérêts du prêt, les frais de dossier et le coût de la garantie, offrant une vision complète du coût total du crédit.

Amortissement progressif du capital restant dû

Garantie hypothécaire sur le bien financé

Différé partiel pendant la phase de construction

Modularité des échéances en cours de prêt
Prêt à taux fixe
Mensualités constantes
Prêt à taux variable
Échéances révisables
Prêt in fine
Capital remboursé au terme
Le prêt personnel pour financer tout projet
Ce prêt personnel à court terme ne nécessite aucun justificatif d’affectation et peut être débloqué rapidement après l’accord de l’établissement prêteur.
Crédit automobile pour véhicule neuf ou occasion
Les mensualités d’un crédit automobile peuvent être calibrées selon l’usage du véhicule et le kilométrage annuel, tout en tenant compte de sa décote prévisible.
Taux fixe garanti
Les mensualités demeurent strictement identiques sur l’ensemble de la période de remboursement, offrant ainsi une protection contre les variations des indices financiers.
Taux variable indexé
Adossé à un indice de référence, le coût de l’emprunt peut évoluer à la hausse ou à la baisse selon les conditions du marché monétaire.
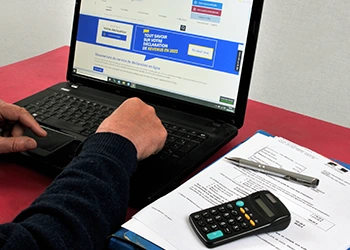
Simulation en ligne
La comparaison de plusieurs scénarios de financement combinant la durée du prêt et le montant emprunté permet d’identifier rapidement l’échéancier de remboursement le plus compatible avec le budget mensuel de l’emprunteur.
Les offres de financement des établissements bancaires
Les conditions varient selon le profil de l’emprunteur, le montant sollicité et la durée de remboursement envisagée pour concrétiser le projet.

Assurance emprunteur
Couverture décès et invalidité obligatoire

Délégation d’assurance
Choix libre du contrat d’assurance externe

Rachat de crédits
Regroupement des mensualités en une échéance unique

Allongement de la durée
Réduction de la charge mensuelle globale